采購
關於如何采購,請點擊此處查看采購單管理playbook。
下面是一個采購行爲導致庫存變化的例子:
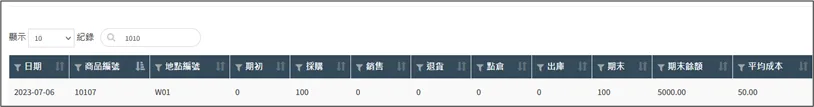
創建PO(采購單),採購100件商品A,採購成本50,入倉到W01。
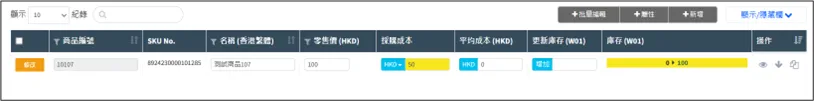
查看W01的庫存變動,商品A採購100件,平均成本50,庫存餘額5000。
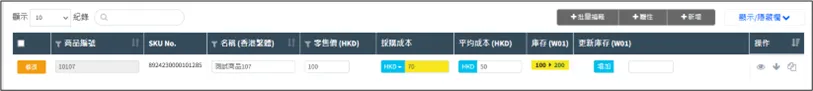
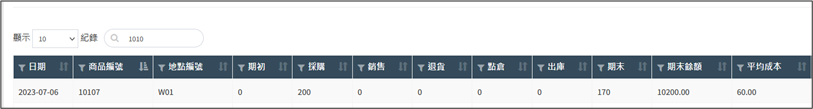
同一日創建PO,採購100件商品A,採購價70,入倉到W01。
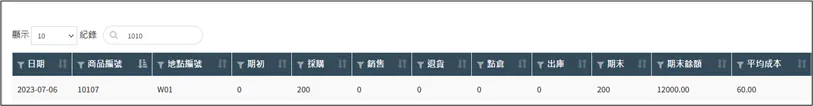
查看W01的庫存變動,商品A採購200件。
平均成本:(100x50+100x70)/(100+100)=60,庫存餘數200,庫存餘額12000。
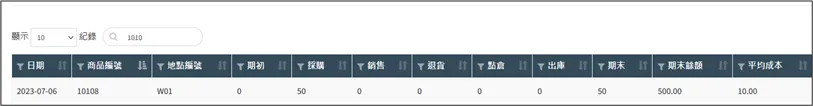
創建PO,採購50件商品B,採購價10,入倉到W01。
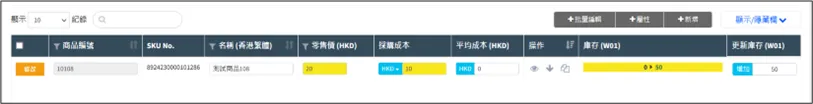
W01庫存變動報表中,商品B採購50件,平均成本10,庫存餘數50,庫存餘額500。
調貨
關於如何调货,請點擊此處查看庫存playbook。
下面是一個調貨行爲導致庫存變化的例子:
創建調貨單,從W01調貨商品A 30件去S01。
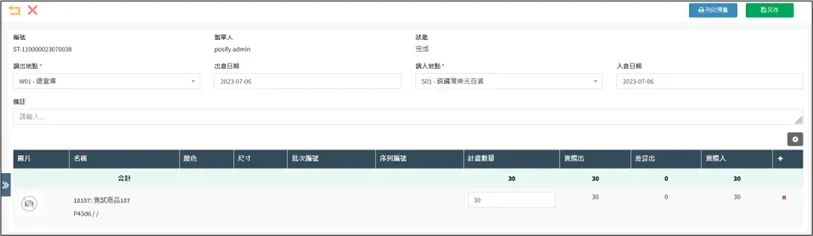
W01庫存變動報表中,商品A出倉30件,平均成本$60,庫存餘數170件,W01庫存餘額10200。
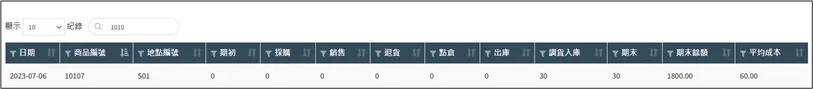
S01庫存變動報表中,商品A入倉30件,庫存餘數30件,平均成本60,庫存餘額1800。
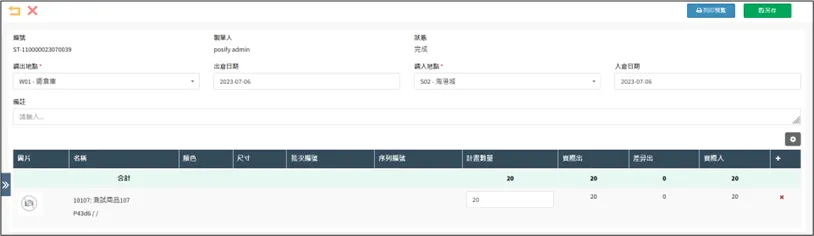
同一日創建調貨單,從W01調貨商品A 20件去S02。
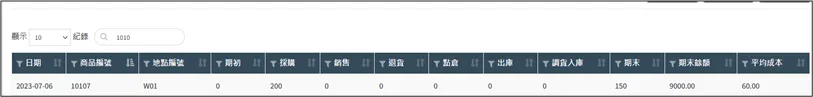
W01庫存變動報表中,商品A總出倉50件,平均成本$60,庫存餘數150件,庫存餘額9000。
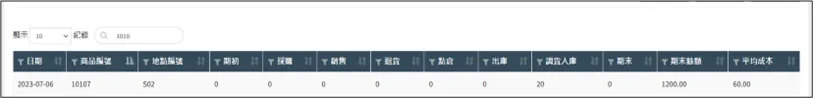
S02庫存變動報表中,商品A入倉20件,S02庫存餘數20件,平均成本60,S02庫存餘額1200。
銷售
關於如何銷售,請點擊此處查看網店訂單流程playbook和POS訂單流程playbook。
下面是一個銷售行爲導致庫存變化的例子:
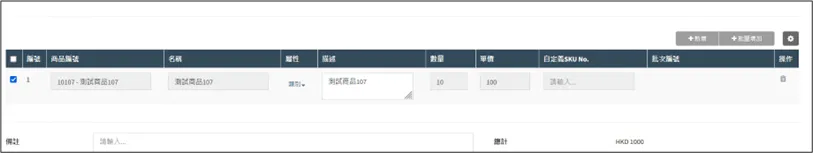
Eshop開單銷售商品A 10件。
W01庫存變動報表中,商品A銷售10件,平均成本60,可賣庫存餘數140,Stock on hand 150件,庫存餘額9000。
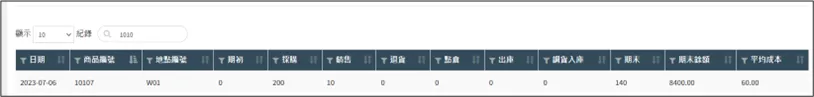
完成出倉。
W01庫存變動報表中,商品A銷售10件,平均成本60,可賣庫存餘數140件,Stock on hand 140件,庫存餘額8400。
退貨
關於如何退貨,請點擊此處查看POS的退款與換貨playbook。
下面是一個退貨行爲導致庫存變化的例子:
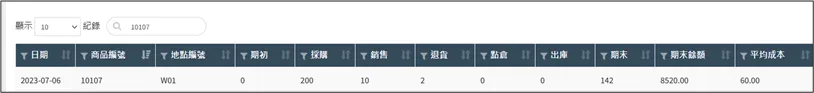
Eshop退貨退錢商品A 2件。
完成入倉。
W01庫存變動報表中,商品A退貨2件,平均成本60,庫存餘數142,庫存餘額8520。
注銷
關於如何注銷,請點擊此處查看POS訂單流程playbook。
下面是一個注銷行爲導致庫存變化的例子:
Eshop註銷購買商品A的R2訂單(退貨換貨之後的訂單)。
W01庫存變動報表中,商品A註銷單5件,平均成本60,庫存餘數150,庫存餘額9000。
點倉
關於如何點倉,請點擊此處查看點倉playbook。
下面是一個點倉行爲導致庫存變化的例子:
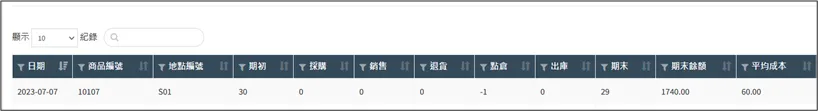
S01 點倉商品A減少1件。
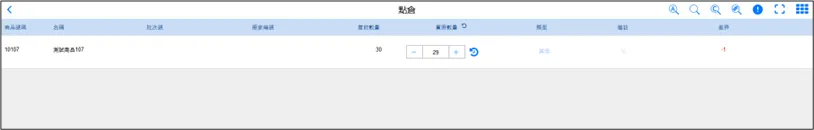
S01庫存變動報表中,商品A點倉-1件,平均成本60,庫存餘數29,庫存餘額1740。
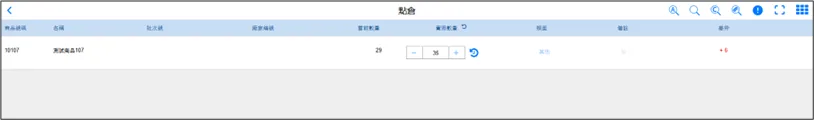
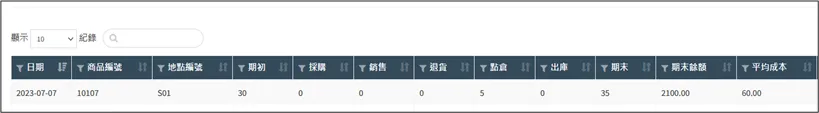
S01 點倉商品A增加6件。
S01庫存變動報表中,商品A點倉 5件,平均成本60,庫存餘數35,庫存餘額2100。
Credit Note 和 Debit Note
關於如何使用Credit Note和Debit Note,請點擊此處查看Credit Note和Debit Note的playbook。
下面是一個開Debit Nore行爲導致庫存變化的例子:
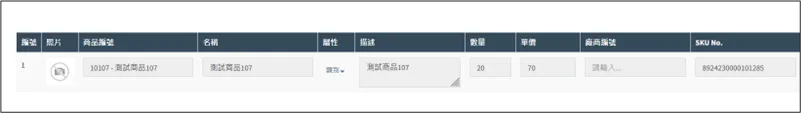
開Debit Note給供應商,退貨商品A 20件,退貨成本為$70,從W01退貨。
查看W01的庫存變動報表。
W01庫存變動報表中,商品A出庫:20件,W01期末庫存210,平均成本:(210*55.65-20*70)/(230-20)=48.98,期末餘額10286.5。
下面是一個開Credit Nore行爲導致庫存變化的例子:
開Credit Note給B2C會員,退貨商品A 20件,退貨價為70,從W01退貨。
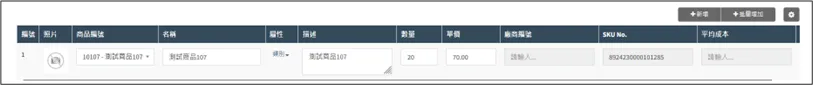
查看W01的庫存變動報表。
W01庫存變動報表中,商品A退貨:20件W01期末庫存230,平均成本:48.98,期末餘額11265.4。
Dayback單
Dayback單即過去的單據,三天前的采購單、七天前的入倉單等,這些因爲種種原因在過後才補上的單據就是Dayback單。
下面是一個開Dayback單行爲導致庫存變化的例子:
創建PO,採購200件商品A,採購價40,入倉到W01。採購日期為測試之日前一天。
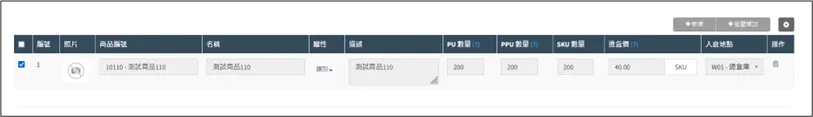
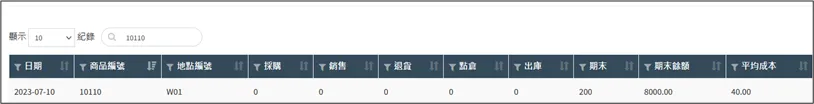
前一天的W01庫存變動報表中,商品A採購200件,平均成本40,庫存餘數200,庫存餘額8000。
今天的W01庫存變動報表中,商品A期初200,平均成本40,期末200,庫存餘額8000。
采購
采購是會改變商品平均成本的行爲之一。
原來的平均成本計算方式:
新的平均成本=(第一次採購的采購成本x第一次采購數量+第二次采購的采購成本x第二次采購數量+……+本次采購成本x本次采購數量)/(第一次采購數量+第二次采購數量+……+本次采購數量)
由於這種計算方式會計算過往的每一次採購,但隨著時間發展,可能會出現物價的變化很大,以前的采購成本和現在相比有相当大的差距,已經不適合再計算到平均成本裏的情況。
對於這種情況,Posify對平均成本的計算方式進行了優化。
優化之後的平均成本計算方式:
新的平均成本=(當前平均成本x當前庫存+本次採購成本x本次採購數量)/(當前庫存+本次採購數量)
采購會改變商品的平均成本。
下面是一個采購導致平均成本發生改變的例子:
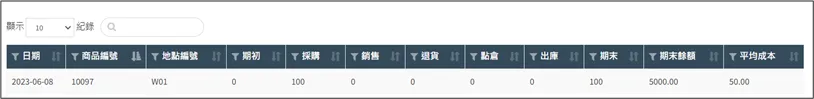
創建PO(采購單),採購100件商品A,採購成本50,入倉到W01。
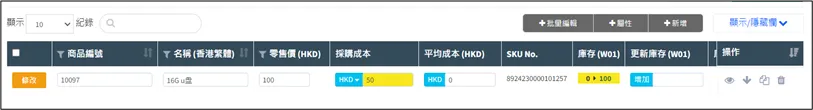
查看W01的庫存變動,商品A採購100件,平均成本50,庫存餘額5000。
同一日創建PO,採購100件商品A,採購價70,入倉到W01。
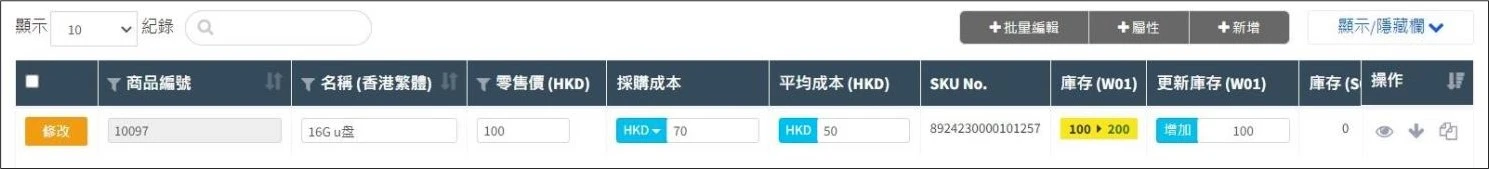
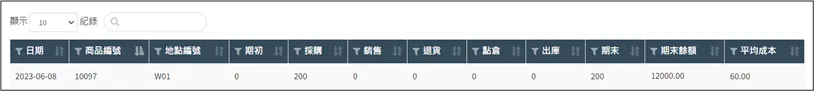
查看W01的庫存變動,商品A採購200件。
平均成本:(100x50+100x70)/(100+100)=60,庫存餘數200,庫存餘額$12000。
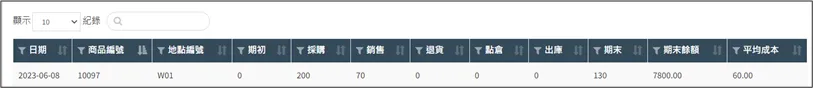
出售70件商品A,W01庫存餘數130,平均成本$60(出售并不會導致平均成本發生變化)。
創建PO,採購100件商品A,採購價$50,入倉到W01。
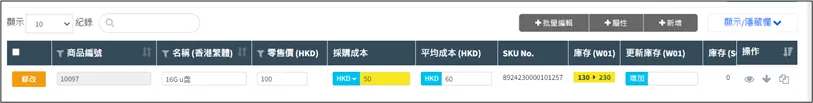
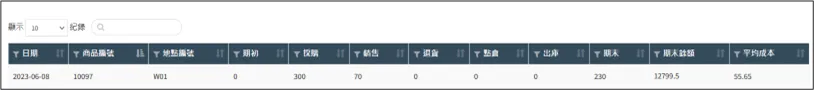
查看W01的庫存變動,商品A採購300件,W01庫存餘數230,平均成本=(130*60+100*50)/(130+100)=55.65,庫存餘額12799.5。
退貨到供貨商(Debit Note)
下面是一個退貨到供貨商導致平均成本發生改變的例子:
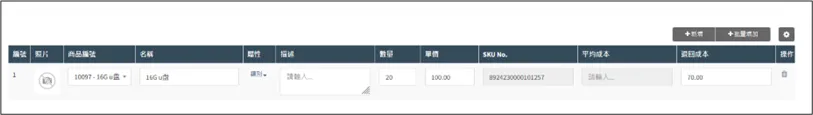
開Debit Note給供應商,退貨商品A 20件,退貨成本為70,從W01退貨。
查看W01的庫存變動報表。
W01庫存變動報表中,商品A出庫:20件W01期末庫存210,平均成本:(210*55.65-20*70)/(230-20)=48.98,期末餘額10286.5。
新的平均成本=(期初库存x期初平均成本 - 退货数量x退货成本)/ 期末库存。
折舊
下面是一個成本折舊導致平均成本發生改變的例子:
在测试之日的七天前採購商品C 4件,進貨價$90。
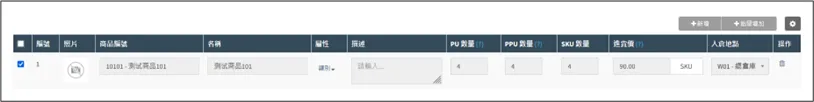
商品C在W01期末庫存:4,平均成本:90,期末餘額:360。
W01新增采購商品C 25件,采購價88。
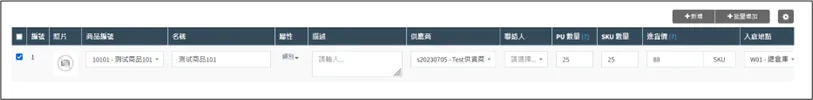
查看W01庫存變動報表,采購25件,期末庫存29,平均成本=(4*90+25*88)/(25+4)=88.28。
將測試之日七天前的商品C成本折舊到81。
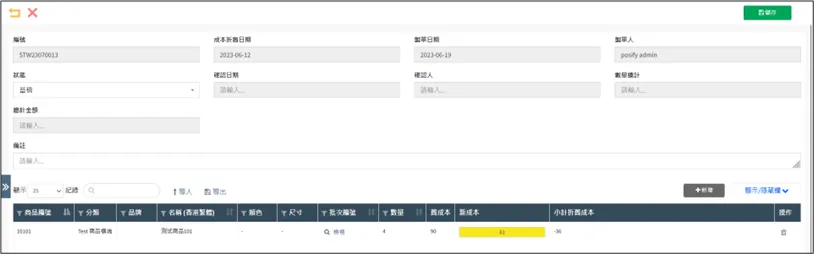
查看W01 7天前庫存變動報表,期末庫存4,平均成本81,期末餘額324。
查看W01測試當天的庫存變動報表,采購25件,平均成本:(4*81+25*88)/(25+4)=87.03,期末庫存:29,期末餘額2524。
新的平均成本=(折旧日期的期末库存x折旧后新成本+折旧日期后每一笔新增加的采購的数量x采购成本)/ 现在的库存。


